
Que change la facture électronique pour une boutique en ligne en 2027 ?
Image d’en-tête. Photo d'auteur inconnu, CC0, via Wikimedia Commons, recadrée
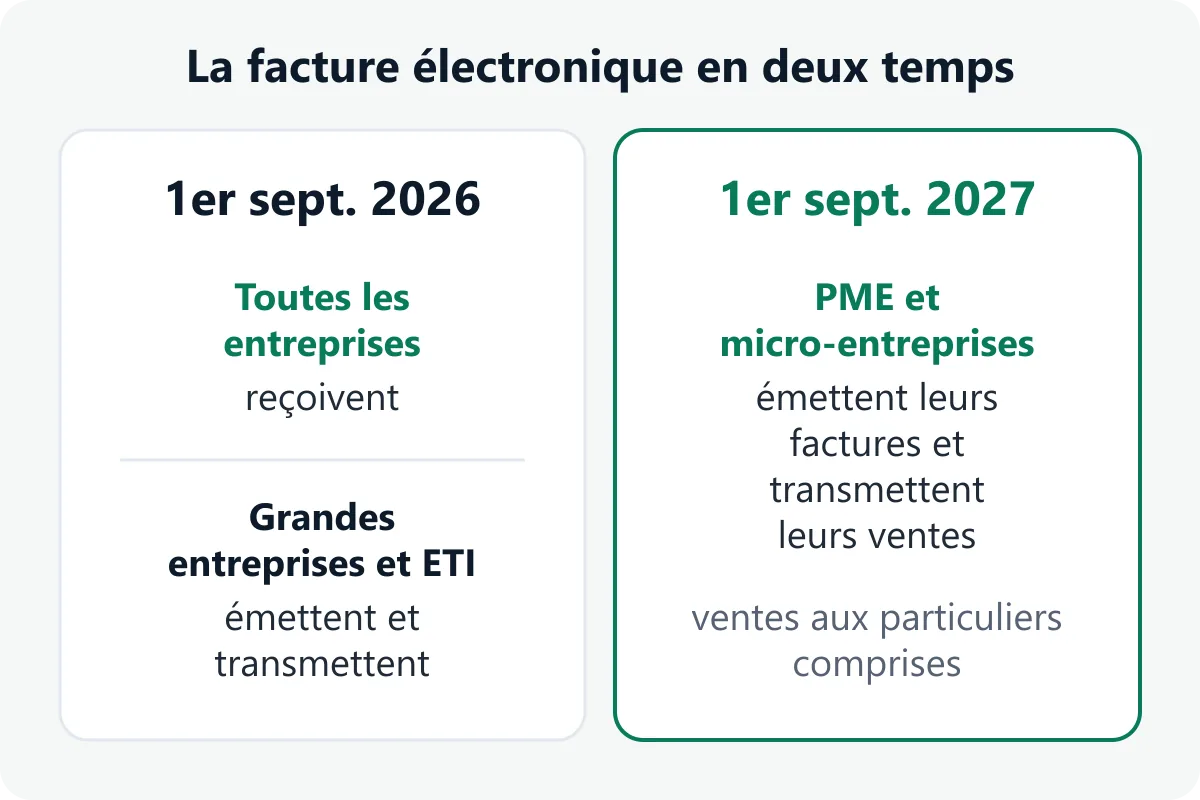
Pour une petite boutique en ligne, la facture électronique change surtout le 1er septembre 2027. Les PME et les micro-entreprises devront alors émettre leurs factures sous forme électronique et transmettre à l’administration les données de leurs transactions et de leurs paiements, selon le calendrier publié par l’administration fiscale.1 Une étape est déjà franchie. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
Ce qui s’applique déjà, la réception
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA, qu’elles en soient redevables ou non, doivent être en capacité de recevoir des factures électroniques, quelle que soit leur taille. À la même date, les grandes entreprises et les entreprises de taille intermédiaire ont commencé à émettre leurs factures sous ce format.2
Le micro-entrepreneur est concerné. Toute personne qui exerce une activité économique indépendante à titre habituel est assujettie, et donc dans le champ de la réforme, au moins en réception. C’est aussi le cas du franchisé en base, qui ne facture pas de TVA.3
La réception passe par une plateforme agréée.2 Pendant la phase de démarrage, l’administration n’appliquera pas de sanctions aux entreprises qui rencontrent des difficultés mais sont engagées dans une démarche sérieuse de mise en conformité. Ce n’est ni un report, ni une suspension de l’obligation.4
Ce qui arrive le 1er septembre 2027
À compter du 1er septembre 2027, les PME et les micro-entreprises devront émettre leurs factures sous format électronique. Elles devront aussi transmettre électroniquement à l’administration leurs informations de transactions et leurs données de paiement.1
Une facture électronique n’est pas un PDF envoyé par mail. Le code général des impôts la définit comme une facture émise, transmise et reçue sous forme dématérialisée. Elle comporte un socle minimum de données sous forme structurée, et elle est adressée au client par une plateforme agréée. Les factures aux clients professionnels passeront obligatoirement par cette plateforme, qui les enverra à celle du client. Le vendeur ne les adressera plus directement.5
Rien n’oblige à attendre. Une entreprise dont l’obligation commence en 2027 peut entrer volontairement dans la facturation électronique avant cette date, pour tester ses outils et former ses équipes. À l’inverse, un client ne peut pas lui imposer l’émission électronique avant son échéance légale.4
Répondez aux quatre questions, le résultat s’affiche aussitôt.
D’où viennent ces questions
Calendrier et règles publiés par impots.gouv.fr. Toutes les entreprises assujetties à la TVA, franchise en base comprise, reçoivent depuis le 1er septembre 2026. Les factures aux professionnels établis en France passent par une plateforme agréée. Les ventes aux particuliers et aux professionnels établis hors de France relèvent de l’e-reporting. Pour un cas particulier, le test officiel d’impots.gouv.fr fait foi.
Ventes aux particuliers et ventes aux professionnels, deux circuits
Une boutique qui vend à la fois à des entreprises et à des particuliers est concernée par les deux dispositifs, la facture électronique et l’e-reporting.6
Pour les ventes aux particuliers, en France ou à l’étranger, le vendeur transmet à l’administration des données sur ces opérations. C’est l’e-reporting. Pour les ventes à des professionnels établis en France, il émet une facture électronique par la plateforme agréée de son choix. Pour les ventes à des professionnels établis hors de France, il n’a pas d’obligation d’émettre une facture électronique, mais les données de ces opérations relèvent de l’e-reporting.6
La réforme ne concerne pas les factures transmises aux particuliers. Aucune donnée relative à des particuliers n’est transmise à l’administration, les remontées étant agrégées.7 Les ventes à distance de biens expédiés vers un autre pays de l’Union européenne figurent aussi parmi les opérations visées par la transmission de données.8
| Vous vendez à | Ce que vous faites | À partir du |
|---|---|---|
| Des particuliers, en France ou à l’étranger | Vous transmettez les données des ventes (e-reporting) | 1er septembre 2027 |
| Des professionnels établis en France | Vous émettez une facture électronique par une plateforme agréée | 1er septembre 2027 |
| Des professionnels établis hors de France | Vous transmettez les données des ventes (e-reporting) | 1er septembre 2027 |
| Vos fournisseurs vous facturent | Vous recevez leurs factures électroniques par une plateforme agréée | 1er septembre 2026 |
Les données ne partent pas au fil de l’eau. Les textes fixent des fréquences minimales de transmission, qui dépendent du régime d’imposition de l’entreprise.4
Choisir une plateforme agréée
Les entreprises choisissent librement leur plateforme parmi celles que l’administration a immatriculées. La liste est publiée sur impots.gouv.fr.2 On peut s’y raccorder directement, ou par sa solution habituelle, logiciel de gestion, expert-comptable, banque ou autre prestataire.4
L’État n’a pas créé de portail public unique, pour ne pas concentrer les risques sur un seul point de passage des factures. Au 1er août 2026, plus d’une dizaine des 150 plateformes agréées proposaient des offres gratuites ou sans surcoût pour les besoins essentiels des plus petites structures.7
Les amendes prévues
Ne pas émettre une facture sous forme électronique quand on y est tenu coûte une amende de 50 € par facture, plafonnée à 15 000 € par année civile.9 Un manquement à la transmission des données est puni d’une amende de 500 € par transmission, avec le même plafond annuel de 15 000 €. Cette amende ne s’applique pas à une première infraction réparée spontanément, ou dans les trente jours qui suivent une première demande de l’administration.10
Pour la réception, l’administration commence par une mise en demeure de trois mois. Si rien n’a changé à son terme, l’amende est de 500 €, puis de 1 000 € après une nouvelle mise en demeure.9
Le calendrier en un coup d’œil
| Taille de l’entreprise | Recevoir | Émettre | Transmettre les données (e-reporting) |
|---|---|---|---|
| Grande entreprise ou ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE, micro-entreprise | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
À lire aussi, Colissimo augmente ses tarifs au 1er janvier, quelles répercussions sur les boutiques en ligne ? et Black Friday le 27 novembre, comment la loi encadre-t-elle les promotions ?
Sources
- 1. À partir de quand suis-je concerné par la réforme de la facturation électronique ?, impots.gouv.fr, mise à jour du 16 janvier 2026.
- 2. Comment devrais-je émettre et recevoir mes factures, et comment transmettre mes données sous format électronique ?, impots.gouv.fr, mise à jour du 16 janvier 2026.
- 3. Franchisé en base, micro-entrepreneur ou auto-entrepreneur, suis-je concerné par la réforme ?, impots.gouv.fr, mise à jour du 28 septembre 2026.
- 4. Facturation électronique, guide pratique de démarrage au 1er septembre 2026, Direction générale des Finances publiques, juillet 2026.
- 5. Est-ce qu’une facture envoyée par mail est une facture électronique ?, impots.gouv.fr, mise à jour du 16 janvier 2026.
- 6. Mes clients sont à la fois des entreprises et des particuliers, par quel dispositif suis-je concerné ?, impots.gouv.fr, mise à jour du 16 janvier 2026.
- 7. Tout savoir sur la facturation électronique, Direction générale des Finances publiques, foire aux questions consultée le 16 novembre 2026.
- 8. Code général des impôts, article 290, Légifrance, version en vigueur depuis le 21 février 2026.
- 9. Code général des impôts, article 1737, Légifrance, version en vigueur depuis le 21 février 2026.
- 10. Code général des impôts, article 1788 D, Légifrance, version en vigueur depuis le 21 février 2026.
Questions fréquentes
Quand une petite boutique en ligne doit-elle émettre des factures électroniques ?
À partir du 1er septembre 2027, pour les PME, les TPE et les micro-entreprises. Les grandes entreprises et les entreprises de taille intermédiaire émettent depuis le 1er septembre 2026.
Faut-il déjà recevoir des factures électroniques ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA, qu’elles en soient redevables ou non, doivent pouvoir recevoir des factures électroniques par une plateforme agréée, quelle que soit leur taille.
Une boutique qui vend à des particuliers est-elle concernée ?
Oui, par l’e-reporting. Les ventes aux particuliers ne donnent pas lieu à une facture électronique, mais le vendeur transmet à l’administration des données sur ces opérations. Aucune donnée relative aux particuliers n’est transmise, les remontées sont agrégées.
Un micro-entrepreneur en franchise de TVA est-il concerné ?
Oui. Le franchisé en base est assujetti à la TVA, même s’il ne la facture pas. Il est donc soumis à la réception, puis à l’émission de factures électroniques et à la transmission de données, selon le calendrier des micro-entreprises.
Une facture PDF envoyée par mail suffit-elle ?
Non. Une facture électronique est émise, transmise et reçue sous forme dématérialisée, avec un socle minimum de données structurées, et elle passe par une plateforme agréée. Un PDF envoyé par mail n’en est pas une.
Combien coûte une plateforme agréée ?
L’administration indique qu’au 1er août 2026, plus d’une dizaine des 150 plateformes agréées proposaient des offres gratuites ou sans surcoût pour les besoins essentiels des plus petites structures. La liste des plateformes est publiée sur impots.gouv.fr.
Quelles amendes en cas de manquement ?
50 euros par facture non émise sous forme électronique, et 500 euros par transmission de données manquante, avec un plafond de 15 000 euros par an dans les deux cas. Pendant la phase de démarrage, l’administration n’applique pas de sanctions aux entreprises engagées dans une démarche sérieuse de mise en conformité.